配额缩减难挡出口增势 中国成品油出口的韧性逻辑
中国成品油出口政策与市场表现之间呈现出一种看似矛盾的图景:一方面,成品油出口配额持续大幅缩减;另一方面,出口量却屡创新高,行业普遍预期增长态势仍将延续。这一背离现象背后,是国内炼能过剩、需求放缓与全球市场格局重塑多重力量交织的结果。
一、配额收紧:政策主动调控的信号
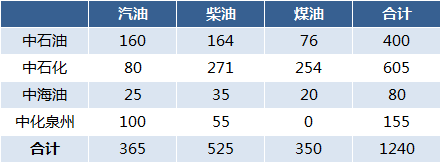
成品油出口配额的大幅减少,并非孤立事件。自2020年起,商务部对成品油出口配额的管理日趋严格,2021年、2022年配额总量连续下调,2023年虽有小幅回调,但整体仍处于低位。政策意图明确:优先保障国内能源安全,推动炼油行业淘汰落后产能,并向“减油增化”方向转型——即减少成品油产出,增加化工原料和高端材料的生产比重。在“双碳”目标下,控制化石能源出口被视为降低碳排放强度的重要抓手。
配额缩减并未如期扭转出口增长趋势,这恰恰说明市场力量正超越政策控制边界,成为主导出口的核心变量。
二、出口量为何“越减越增”?
其一,国内炼能过剩与需求放缓形成“挤出效应”。 截至2023年底,中国炼油总能力已突破9亿吨/年,而国内成品油消费在新能源汽车快速渗透、经济增速换挡的背景下增速明显放缓,柴油消费甚至出现下滑。供过于求的格局下,炼厂必须通过出口消化过剩产能,否则将面临开工率不足和库存高压。配额虽在缩减,但基数庞大,出口绝对量仍随产能释放而攀升。
其二,出口利润窗口的阶段性打开。 2022年以来,地缘政治冲突重塑全球能源贸易流,海外部分炼厂关闭或减产,导致国际成品油裂解价差一度拉阔。中国炼厂凭借成本优势和灵活的产能调节能力,在出口利润可观时积极争取配额内出口,甚至通过来料加工等方式规避部分限制。利润驱动下,配额的使用效率显著提高。
其三,政策“堵”与市场“疏”的博弈。 配额管理属于行政手段,但炼厂可通过调整产品结构(如增加航空煤油等高端品种出口)、利用保税监管场所等途径实现“曲线出口”。部分企业通过一般贸易之外的渠道(如边境小额贸易)拓展出口空间,使得统计口径内的出口量仍呈增长态势。
三、未来展望:增长动力与制约因素并存
短期内,成品油出口量继续增长的概率较高。一方面,国内炼能整合尚未完成,2024—2025年仍有大型炼化一体化项目投产,过剩压力将持续存在;另一方面,全球航空煤油需求复苏、部分新兴市场炼能不足,为中国成品油出口提供了外部空间。
但中长期看,出口增长的天花板正在逼近。政策端对“减油增化”的引导将逐步改变产品结构,配额总量虽可能因应市场变化小幅调整,但大幅放开的可能性极低。欧盟碳边境调节机制(CBAM)等国际规则对高碳产品出口的约束将日益显现,倒逼炼油行业加快绿色转型。国内新能源汽车渗透率突破40%后,汽油需求达峰临近,出口的“泄压阀”角色将愈发重要,但也意味着出口增长的可持续性取决于全球能源转型的节奏。
成品油出口配额减少与出口量增长并存的局面,折射出中国炼油行业在政策调控与市场规律之间的深层张力。出口既是化解过剩产能的现实选择,也是行业参与国际竞争的重要途径。单纯依赖规模扩张的出口模式将难以为继,优化产品结构、提升高端油品竞争力、探索绿色低碳出口路径,才是实现行业高质量发展的关键。配额可以调节节奏,但市场规律终将决定方向。
如若转载,请注明出处:http://www.sxyhyk.com/product/51.html
更新时间:2026-10-24 22:13:27